随着2026年上市公司半年报披露工作的全面收官,各行业的发展态势和盈利格局逐渐清晰。从已披露的数据来看,不同行业呈现出明显的分化特征,其中有色金属行业表现尤为亮眼,超七成公司实现净利润增长,而AI产业链则呈现出清晰的利润分配图谱,上游硬件利润高增,中游大模型仍在盈利爬坡阶段,下游应用刚刚看到商业化曙光。
有色金属行业成为本轮中报季的最大亮点。Wind数据显示,截至8月31日,A股申万一级有色金属行业145家上市公司的2026年半年报已经悉数披露。其中,江西铜业、紫金矿业、洛阳钼业、中国铝业、铜陵有色、云南铜业等6家公司上半年的营业收入均超过千亿元,其中江西铜业的营业收入达3071.55亿元;紫金矿业、洛阳钼业、宏桥控股、中国铝业等4家公司上半年的归母净利润均超100亿元,其中,紫金矿业的归母净利润达391.70亿元。
从同比增速来看,上半年,行业内133家上市公司实现营收同比增长,融捷股份的营收同比增幅最高,达到402.35%;111家公司实现归母净利润同比增长,占比达76.55%。其中5家公司的同比增幅超过10倍,增幅最高的为天齐锂业,上半年归母净利润同比增幅达4925.46%。从扣非归母净利润同比增速来看,110家公司实现同比增长,天齐锂业的同比增幅达到318054.90%。
上半年,有色金属行业上市公司实现营业收入合计24122.77亿元,均值为166.35亿元;行业归母净利润合计为1965.83亿元,均值为13.56亿元。行业营收同比增速中位数为26.17%,归母净利润同比增速中位数为45.30%。整体来看,行业整体收入增长强劲,利润弹性显著大于营收弹性,行业盈利质量改善明显。
值得关注的是,上半年,有色金属行业经营性现金流净额合计达1658亿元。头部资源型企业盈利质量较高,利润增长有真实现金流支撑。如紫金矿业上半年经营活动产生的现金流量净额为554.72亿元,中国铝业为262.63亿元,洛阳钼业为163.34亿元。
从产业链角度来看,有色金属行业呈现出明显的结构性特征。利润向上游资源端倾斜,中游冶炼、下游加工环节则相对呈现结构性分化,部分环节甚至面临承压的局面。上游矿山/资源企业凭借矿端成本相对刚性,将产品售价上升直接转化为单位毛利扩张。例如,紫金矿业上半年实现营业收入1941.78亿元,同比增长15.78%;归母净利润为391.70亿元,同比增长68.17%。
AI产业链方面,据中国上市公司协会数据,截至8月31日,我国境内股票市场共5557家上市公司披露2026年半年度报告,AI产业链成为本轮中报季表现亮眼的赛道。但记者梳理AI产业链公司中报发现,产业链利润沿着"芯片—算力基础设施—大模型—行业应用"逐级递减:上游硬件利润高增,中游大模型仍在盈利爬坡阶段,下游应用刚刚看到商业化曙光。
受益于AI算力建设需求拉动,2026年上半年国内光模块企业经营表现大幅改善。数据显示,截至9月1日,A股CPO板块82家上市公司2026年半年报全部披露完毕,其中有52家公司归母净利润同比增长。CPO产业链覆盖光器件、光模块等核心光通信细分环节,本轮板块业绩增长主要来自800G、1.6T等高速光模块产品销售放量。
戴尔科技公布的2027财年第二财季财报也印证了AI算力需求的强劲增长。净营收469.71亿美元同比增58%,净利润41.33亿美元同比增255%,每股摊薄收益6.34美元同比增273%。AI优化服务器营收164亿美元同比翻倍,季末积压订单达950亿美元;公司上调全年营收指引至1920亿美元,盘后股价一度涨约11%。
从企业层面来看,上市公司整体业绩表现良好。山东315家A股上市公司上半年合计营收1.78万亿元、归母净利润1409.87亿元,251家实现盈利占比近八成。宏桥控股、中际旭创、海尔智家、万华化学归母净利润均超100亿元;浪潮信息净利29.52亿元同比增269.59%。
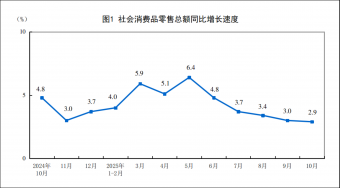
从政策层面来看,近期出台的一系列政策措施为相关行业发展提供了有力支撑。商务部等七部门日前联合印发的《关于推动商品消费扩容升级的实施意见》提出,到2030年,社会消费品零售总额达60万亿元左右。受此提振,9月1日,A股市场消费板块回暖,食品饮料、零售等大消费板块领涨。
展望后市,有色金属行业整体景气有望延续、价格中枢高位运行,但品种间分化将成为核心主线。如果美联储政策重心转向抗通胀,高利率维持时间可能超预期,美元指数与美债收益率的波动,将直接压制有色金属的金融属性定价。若下半年美联储兑现加息预期,铜、铝等金融属性强的品种,价格层面将面临阶段性回调压力。
AI产业链方面,随着技术的不断进步和应用场景的不断拓展,AI商业化进程将加速推进。上游硬件企业有望继续受益于AI算力需求的快速增长,中游大模型企业需要加快盈利模式的探索,下游应用企业则需要找到更加有效的商业化路径。建议投资者关注具有核心技术优势、盈利模式清晰、现金流充裕的优质企业。